Altersvorsorge beginnt beim Wohnen: Wie viel Rente braucht, wer keine Miete mehr zahlt?
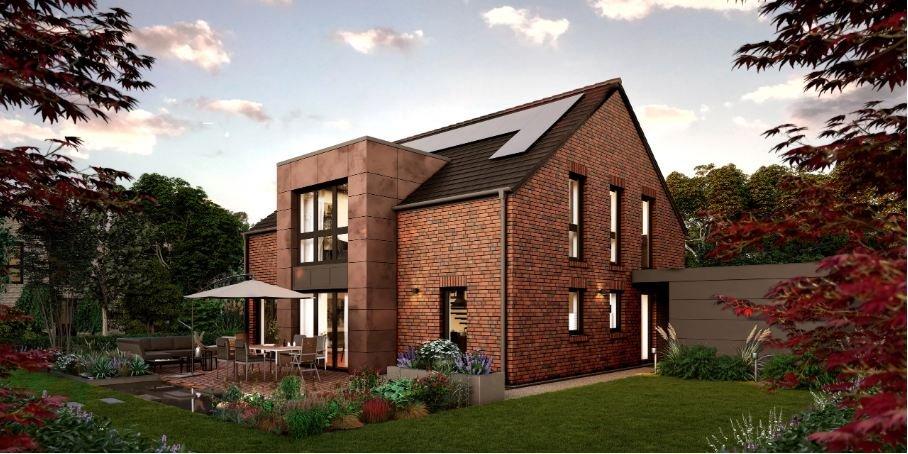
Die Diskussion um die Reform der Riester-Rente und die Einführung neuer Altersvorsorgemodelle ab 2027 zeigt, wie wichtig die private finanzielle Absicherung im Alter geworden ist. Junge Menschen sollen möglichst früh beginnen, zusätzliches Kapital für den Ruhestand aufzubauen. Doch gerade Familien stehen damit häufig vor einer Herausforderung. Neben Miete, Lebenshaltungskosten und den Ausgaben für Kinder bleibt oft wenig Geld, um regelmäßig größere Beträge in eine private Altersvorsorge zu investieren.
Dabei lohnt sich ein Blick auf den größten Ausgabenposten vieler Haushalte: das Wohnen. Denn für die finanzielle Situation im Ruhestand macht es einen erheblichen Unterschied, ob weiterhin jeden Monat Miete gezahlt werden muss oder ob die eigene Immobilie bereits abbezahlt ist.
Hunderttausende Euro Miete – ohne eigenes Immobilienvermögen
Wie groß dieser Unterschied langfristig sein kann, verdeutlicht eine einfache Modellrechnung. Eine Familie, die monatlich 1.400 Euro Kaltmiete zahlt, gibt bereits ohne Mietsteigerungen innerhalb von 30 Jahren 504.000 Euro für das Wohnen aus. Bei einer angenommenen jährlichen Mietsteigerung von zwei Prozent summieren sich die Mietzahlungen im gleichen Zeitraum auf rund 682.000 Euro. Nach diesen 30 Jahren verfügt die Familie allein durch ihre Mietzahlungen über kein eigenes Immobilienvermögen. Die Mietzahlungen haben ihr über Jahrzehnte Wohnraum ermöglicht, aber keinen Eigentumsanteil geschaffen. Und auch im Ruhestand muss sie weiterhin Miete zahlen.
Anders kann sich die Situation für eine Familie darstellen, die frühzeitig ein Eigenheim finanziert. Zwar fließt auch hier über Jahrzehnte ein erheblicher Teil des Einkommens in die Wohnkosten. Doch während die Zinszahlungen Finanzierungskosten darstellen, wird mit jeder Tilgungsleistung die eigene Verschuldung reduziert. So entsteht schrittweise schuldenfreies Immobilienvermögen.
Ob der Eigentumserwerb insgesamt wirtschaftlicher ist, hängt von den jeweiligen Bau- und Finanzierungskosten, der Wertentwicklung der Immobilie und möglichen alternativen Geldanlagen ab. Der grundsätzliche Unterschied bleibt jedoch: Am Ende einer vollständig zurückgezahlten Finanzierung steht ein eigenes Zuhause.
Schuldenfrei wohnen kann die Rentenlücke deutlich verkleinern
Wer im Alter keine Kaltmiete mehr zahlen muss, benötigt für einen vergleichbaren Lebensstandard weniger monatliches Einkommen als ein Mieter mit entsprechend hohen Wohnkosten.
Bei einer heutigen Kaltmiete von 1.400 Euro und einer angenommenen jährlichen Steigerung um zwei Prozent würde die monatliche Kaltmiete nach 30 Jahren rechnerisch rund 2.535 Euro betragen. Ein schuldenfreier Eigentümer müsste diesen Betrag nicht mehr für die Kaltmiete aufbringen. Laufende Kosten für Energie, Versicherungen, Grundsteuer, Instandhaltung und Modernisierungen bleiben allerdings bestehen. Das zeigt, warum Wohneigentum bei der Altersvorsorge eine wichtige Rolle spielen kann. Neben der Frage, wie viel zusätzliches Kapital Menschen im Ruhestand benötigen, sollte deshalb auch betrachtet werden, wie hoch ihre späteren Wohnkosten sein werden.
Staatliche Förderung kann den Vermögensaufbau ermöglichen
Gerade angesichts hoher Bauzinsen erscheint der Weg ins Eigenheim für viele junge Familien schwierig. Hier können staatliche Förderprogramme für besonders energieeffiziente Neubauten eine entscheidende Rolle spielen.
Viebrockhaus setzt auf den hohen energetischen Standard Effizienzhaus 40 und erfüllt bereits in der Grundausstattung wesentliche Anforderungen für eine QNG-Zertifizierung. Damit können Bauherren – abhängig von den jeweiligen Fördervoraussetzungen und der Zertifizierung des Gebäudes – von zinsgünstigen Förderdarlehen profitieren. Diese können die monatliche Finanzierungsbelastung gegenüber einer regulären Bankfinanzierung deutlich reduzieren.
Wie groß der Unterschied sein kann, zeigt eine beispielhafte Finanzierung über 400.000 Euro. Bei einem angenommenen marktüblichen Sollzins von 4,5 Prozent und einer anfänglichen Tilgung von 1,5 Prozent beträgt die monatliche Kreditrate rund 2.000 Euro. Kann die Familie dagegen unter den entsprechenden Fördervoraussetzungen und bei Vorliegen einer QNG-Zertifizierung 220.000 Euro über ein zinsgünstiges Förderdarlehen zu beispielhaft 0,9 Prozent finanzieren und benötigt nur für die verbleibenden 180.000 Euro einen regulären Bankkredit, sinkt die anfängliche monatliche Belastung rechnerisch auf rund 1.432 Euro.
Das entspricht einer monatlichen Entlastung von 568 Euro – allein durch die günstigeren Finanzierungskonditionen.
Über zehn Jahre ergibt sich daraus rechnerisch ein Unterschied bei den monatlichen Raten von insgesamt 68.160 Euro. Die tatsächliche finanzielle Ersparnis hängt allerdings auch von den Tilgungsverläufen, Restschulden und späteren Zinskonditionen ab. Für manche Familien kann dieser Unterschied ausschlaggebend sein, um sich überhaupt ein Eigenheim leisten zu können. Auch wenn neben der Finanzierung zunächst kein Geld für zusätzliche Altersvorsorge übrig bleibt, bauen sie durch die Kredittilgung langfristig eigenes Immobilienvermögen auf. Damit wird die Förderung energieeffizienten Bauens nicht nur zu einer Unterstützung beim Erwerb von Wohneigentum, sondern kann zugleich den Einstieg in eine langfristige finanzielle Absicherung ermöglichen.
Eigenheim und Altersvorsorgedepot: Wenn beides möglich ist
Für andere Familien eröffnet eine günstigere Finanzierung noch eine zweite Perspektive. Können sie sich den Hausbau auch ohne staatliche Förderung leisten, lässt sich der finanzielle Vorteil möglicherweise für eine zusätzliche private Altersvorsorge nutzen.
Eine beispielhafte monatliche Entlastung von 568 Euro könnte etwa in ein Altersvorsorgedepot fließen. Wird dieser Betrag zehn Jahre lang angelegt und das angesparte Kapital anschließend weitere 20 Jahre investiert, könnte bei einer angenommenen jährlichen Rendite von fünf Prozent ein zusätzliches Kapital von rund 239.000 Euro entstehen – ohne mögliche staatliche Zulagen, Steuern und Kosten einzurechnen. So kann ein Eigenheim im Effizienzhaus 40 Standard unter geeigneten Voraussetzungen zwei Formen der Altersvorsorge miteinander verbinden: den langfristigen Aufbau von Immobilienvermögen und die zusätzliche Bildung von Kapital für den Ruhestand.
Heute Lebensqualität gewinnen, morgen Wohnkosten reduzieren
Ein Eigenheim bietet darüber hinaus einen Vorteil, den klassische Altersvorsorgeprodukte nicht leisten können, denn es verbessert die Wohn- und Lebenssituation bereits während der Familienphase. Mehr Platz, individuelle Gestaltungsmöglichkeiten und ein eigenes Zuhause sind Werte, von denen die Bewohner nicht erst im Rentenalter profitieren.
Bei modernen, zukunftsfähigen Häusern kommt ein weiterer langfristiger Aspekt hinzu. Eine effiziente Gebäudehülle, Wärmepumpe und Photovoltaikanlage können dazu beitragen, den Energiebedarf und die laufenden Energiekosten zu begrenzen. Das kann auch im Ruhestand von Bedeutung sein, wenn das verfügbare Einkommen häufig niedriger ausfällt als während des Berufslebens.
Die Reform der privaten Altersvorsorge eröffnet neue Möglichkeiten, Kapital für später aufzubauen. Doch sie sollte auch Anlass sein, die finanzielle Absicherung im Alter umfassender zu betrachten. Denn entscheidend ist nicht allein, wie viel zusätzliche Rente Menschen erhalten, sondern auch, welche Ausgaben sie davon bestreiten müssen. Wer frühzeitig ein Eigenheim finanziert und bis zum Ruhestand abbezahlt, kann einen wesentlichen Teil seiner späteren Wohnkosten dauerhaft reduzieren. Und wer durch staatliche Förderdarlehen zusätzlich finanziellen Spielraum gewinnt, kann diesen sogar für eine weitere Altersvorsorge nutzen.
So kann ein eigenes Zuhause nicht nur eine Investition in die Lebensqualität von heute sein, sondern auch ein wichtiger Baustein für die finanzielle Sicherheit von morgen.
Hinweis zu den Modellrechnungen: Die verwendeten Zinssätze und Renditeannahmen dienen der beispielhaften Veranschaulichung und stellen keine aktuellen Finanzierungsangebote oder garantierten Erträge dar. Die tatsächlichen Förderkonditionen und die Höhe möglicher KfW-Darlehen hängen vom jeweiligen Förderprogramm, der Zertifizierung des Gebäudes sowie den persönlichen Voraussetzungen ab. Die vereinfachte Finanzierungsrechnung berücksichtigt keine abweichenden Tilgungsmodalitäten oder tilgungsfreien Anlaufjahre. Die tatsächliche Kapitalmarktrendite kann von der angenommenen Entwicklung abweichen.
Viebrockhaus AG
Grashofweg 11b
21698 Harsefeld
Telefon: +49 (4164) 8991-0
Telefax: +49 (4164) 8991-917
http://www.viebrockhaus.de
